Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASA
Washington na drahé financování dlouhodobých úvěrů reaguje tím, že se více spoléhá na levnější krátkodobé půjčky.
Výhoda takového postupu je však pouze dočasná, píše businessový newsletter 11am.
V případě dalšího nárůstu ceny peněz se může federální pokladně vymstít – podobně jako před lety v Česku.
Vládní dluhopisy Spojených států se již třetí měsíc nacházejí pod tlakem. Válka na Blízkém východě výrazně zdražila pohonné hmoty, což posiluje riziko nové inflační vlny. K tomu se pořád zhoršuje stav i budoucí trajektorie amerických veřejných financí a zemi se ani přes poměrně svižný hospodářský růst nedaří snížit obří rozpočtový deficit. Investoři nakupující její obligace za tato rizika požadují kompenzaci v podobě vyšších takzvaných výnosů – tedy tržních úroků.
To navíc vzhledem k ústřednímu postavení amerického dluhopisového trhu a dolaru ve světovém finančním systému zdražuje úvěry i všem ostatním vládám, firmám a domácnostem, včetně českých.
Analytici na Wall Street proto očekávají, že se americké ministerstvo financí bude snažit ušetřit tím, že vydá více takzvaných pokladničních poukázek – tedy dluhu se splatností kratší než jeden rok. Například podle odhadů J. P. Morgan by emise tohoto typu mohly příští rok stoupnout bezmála o 1,1 bilionu dolarů (23,4 bilionu korun) nad rámec obvyklých objemů. Celkový podíl těchto instrumentů by tím postupně vzrostl téměř na čtvrtinu amerického obchodovatelného dluhu.
Kalkul americké vlády je poměrně jasný: pokud vydá více krátkodobého dluhu, tak mírně sníží své výpůjční náklady. Její pokladniční poukázka splatná za tři měsíce se nyní obchoduje s výnosem 4,1 procenta a poukázka splatná za jeden rok nese 4,4 procenta. U klasických dluhopisů se splatností deset let je úrok zhruba pět procent, a u 30letých papírů dokonce 5,3 procenta.
Zároveň si tímto Washington kupuje čas – za rok totiž může inflace sestoupit ze svých aktuálních úrovní nad třemi procenty a více se přiblížit dvouprocentnímu cíli tamní centrální banky. V takovém případě by poklesly i výnosy delších dluhopisů a ministerstvo financí by si pak opět mohlo půjčovat na delší dobu s menším úrokem, což by snížilo náklady na obsluhu dluhu.
Vláda neřeší příčiny drahého dluhuTento postup však není bez rizika. Americká ekonomika je poměrně silná a ukončení konfliktu s Íránem zůstává v nedohlednu. Je proto možné, že inflace v následujících kvartálech nezpomalí. V takovém prostředí by Fed musel nadále zvedat úrokové sazby, což by zdražilo i krátkodobé úvěry a prostor pro další úsporu na výpůjčních nákladech by se tak zmenšoval. Zároveň by zřejmě zůstaly vysoké i výnosy delších dluhopisů – a Washingtonu by se financování ještě více prodražilo.
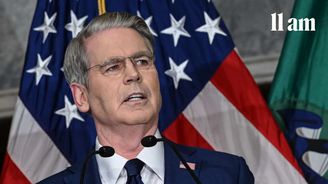
Americká vláda totiž zatím vůbec neřeší příčiny drahého dluhu, a dokonce k němu svými kroky přispívá. Ministr financí Scott Bessent minulý měsíc oznámil nestandardní intervenci na trhu v podobě zvýšeného objemu zpětných odkupů dlouhodobých dopisů. Ta však podle odborníků a samotných investorů nemůže výnosy dlouhodoběji snížit, pokud vláda současně nepředstaví skutečnou konsolidaci deficitu. Prezident Donald Trump místo toho slíbil, že v případě výhry republikánů v listopadových volbách do Kongresu pošle každému voliči peněžní dar ve výši pět tisíc dolarů – což by rychle rostoucí vládní dluh navýšilo o další bilion dolarů.
K nervozitě na trhu přispívá také už více než půl roku trvající válka na Blízkém východě, z níž se Spojeným státům nedaří vycouvat a která se v posledních dnech rozšířila do nových oblastí. Ropa kvůli tomu od začátku roku zdražila o více než 60 procent téměř na 100 dolarů za barel. To roztáčí celosvětový růst dalších cen – od benzinu u čerpacích stanic až po potraviny a služby. Právě kvůli inflaci Fed minulou středu zvýšil sazby, přestože ještě před pár měsíci investoři sázeli spíše na jejich pokles.
Správci investičních fondů často na nejistotu reagují až přehnaně. Bessentovy intervence a větší míru využívání krátkodobých dluhopisů by mohli vnímat jako neudržitelná a riskantní řešení. To by mohlo spustit ještě větší výprodej amerických dluhopisů a vládě by tak dále vzrostly výpůjční náklady.
Česko na to doplatiloPodobný příběh známe i z Česka. Když současný premiér Andrej Babiš v letech 2014–2017 zastával post ministra financí ve vládě Bohuslava Sobotky, vydával krátkodobější dluhopisy se záporným výnosem. Investoři tehdy kvůli hrozící deflaci a mimořádným opatřením centrálních bank včetně té české de facto platili státu za to, aby si půjčil jejich peníze.
Tato strategie na první pohled působila smysluplně a české vládě skutečně výpůjční náklady na určitou dobu výrazně snížila. Racionálnější by však bývalo bylo vydat naopak co nejdelší dluhopisy, jejichž výnos sice nebyl záporný, ale z dnešního pohledu extrémně nízký: například 15leté obligace se tehdy obchodovaly s výnosem kolem 0,5 procenta.
Stát si tak mohl výhodné výpůjční podmínky zafixovat až do roku 2031. Babišem preferované tříleté dluhopisy však bylo potřeba refinancovat už v říjnu 2019, kdy jejich výnos byl 2,3 procenta a u delších papírů ještě vyšší. Dnes by stát za tříletou půjčku zaplatil 4,2 procenta, a u 15letých obligací investoři požadují dokonce zhruba 5,5 procenta.
Tomáš Pfeiler je portfolio manažer v investiční společnosti Cyrrus, s dlouholetou expertizou na finančních trzích. Zaměřuje se na kapitálové trhy – především na akcie a dluhopisy, věnuje se hlavně bankám a technologiím. Současně je také aktivní v Prague Finance Institute. Dříve působil ve skupině Generali.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Výprodej amerických dluhopisů se nedaří zastavit. Strach z inflace zdražuje úvěry | 0 | 8.75 | 24-09-2026 |
| 2 | Konec pravidelného zdražování dálničních známek. Sněmovna schválila vládní novelu | 0 | 8.05 | 23-09-2026 |
| 3 | Žádné úspory a nízké investice, jen projídání peněz. Rozpočtová rada cupuje vládu | 0 | 9.93 | 24-09-2026 |
| 4 | Zatímco centrální banky zpřísňují politiku, bitcoin láme rekordy | 0 | 8.52 | 22-09-2026 |
| 5 | Elektřina a plyn zdražují. Ceny u nových fixací zvyšují další dva velcí dodavatelé | 0 | 7.14 | 23-09-2026 |
| 6 | Babiš ví, jak si udržet voliče. Trump udělal pravý opak a ztrácí podporu | 0 | 8.04 | 24-09-2026 |
| 7 | Může Česko z nových dluhů ekonomicky vyrůst? To je nyní krajně nepravděpodobné | -3 | 6 | 17-07-2026 |
| 8 | Pekárenský gigant Agrofertu hlásí horší výsledky. Firma musí změnit strategii | -2 | 6 | 20-07-2026 |
| 9 | Prouza: Potraviny zlevňují díky podnákupním cenám, potravináři na tom netratí | 0 | 9.51 | 15-08-2026 |
| 10 | Zahraniční kapitál je zpět. Česko se vrací na mapu akvizic a může děkovat Polsku | 0 | 10.42 | 11-08-2026 |