Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAHandyversicherung, Sterbegeld oder Haftpflichtversicherung: Ein Experte erklärt, welche Versicherungen völlig überflüssig sind und welche Sie dagegen brauchen.
Monat für Monat denkt man sich: Brauche ich diese Versicherung wirklich? Denn am Ende des Tages verliert man häufig eher Geld, als dass man mit einem Vorteil rausgeht. Natürlich betrifft das nicht alle, aber klar ist: Einige Versicherungen können Sie sich gleich ganz sparen.
Es gibt zahlreiche Versicherungen, die entbehrlich sind, auch wenn sie im ersten Moment sinnvoll erscheinen. Volker Schmidtke ist Fachgebietsleiter für Finanzdienstleistungen bei der Verbraucherzentrale Berlin e.V. Er sagt zum KURIER: „Eine ganze Reihe von Versicherungen sind für Arbeitnehmer*innen entbehrlich. Letztlich alle Versicherungen, wo der Schaden auch im schlechtesten Fall nur so hoch ist, dass man ihn aus einer begrenzten Rücklage begleichen kann.“
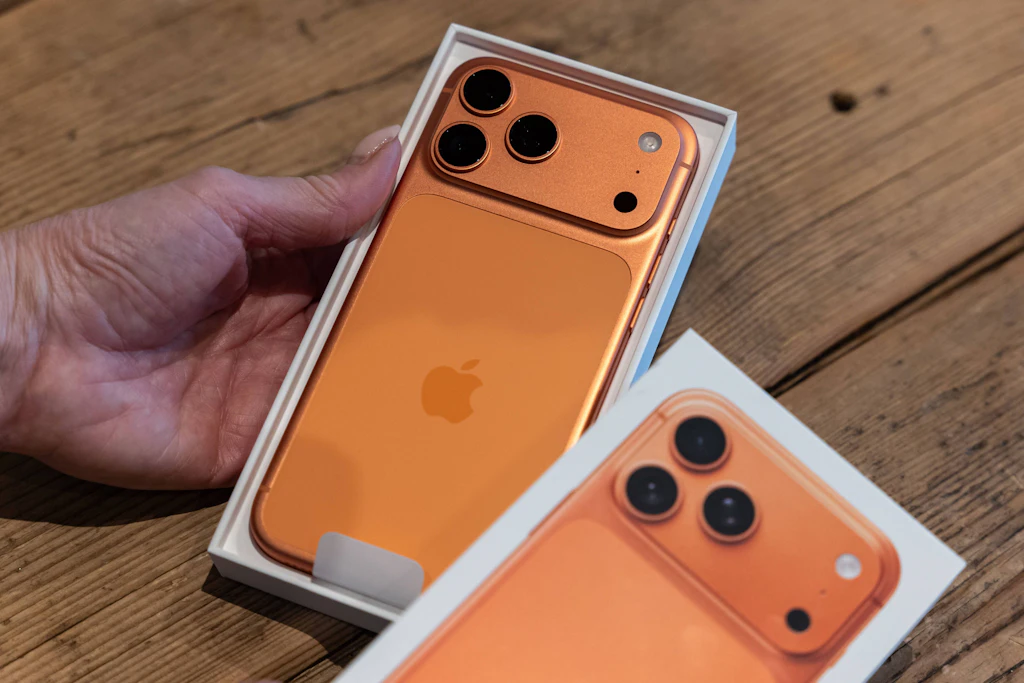
Die monatlichen Zahlungen für eine Handyversicherung können teurer sein als der Schaden selbst.
© Thorsten Wagner/Imago
1. Produktversicherungen: „Die Versicherungsprämien für Risikoversicherungen sind im Mittel immer höher, als man an Schadenssummen daraus erhält. Risikoversicherungen lohnen sich also nicht im rechnerischen Sinn. Entbehrlich sind bspw. Produktversicherungen wie Handy- oder Brillenversicherungen“, so Schmidtke. Denn der Schaden bei solchen Produkten ist häufig begrenzt und auch kalkulierbar. Außerdem haben diese Versicherungen häufig Einschränkungen. „So ist bspw. der Diebstahl des Handys im Grundschutz nicht versichert.“
2. Reisegepäckversicherung: Volker Schmidtke hält es für sinnvoller, sich eine eigene Rücklage (also Ansparungen) zu bilden. Denn auch hier ist der Schaden meist überschaubar.
3. Sterbegeldversicherung: Eine Sterbegeldversicherung ist eine kleine Kapitallebensversicherung, bei der man monatlich Beiträge einzahlt, damit die Hinterbliebenen nach dem Tod eine feste Summe für die Bestattungs-, Trauerfeier- und Grabsteinkosten erhalten. Davon rät Schmidtke ebenfalls ab: „Hier ist es sehr viel günstiger, einen entsprechenden Betrag selbst rechtzeitig anzusparen.“
4. Private Rentenversicherungen: Diese dienen dazu, mit eigenen Einzahlungen ein Kapital aufzubauen, das später als lebenslange monatliche Rente ausgezahlt wird. Und zwar als Ergänzung zur gesetzlichen Rente und als Absicherung gegen das Risiko, sehr alt zu werden und länger Geld zu brauchen. „Die allermeisten angebotenen privaten Rentenversicherungen sind nicht sinnvoll. Bei ihnen sind die Kosten meist viel zu hoch. Es gibt jedoch kostengünstige Ausnahmen.“
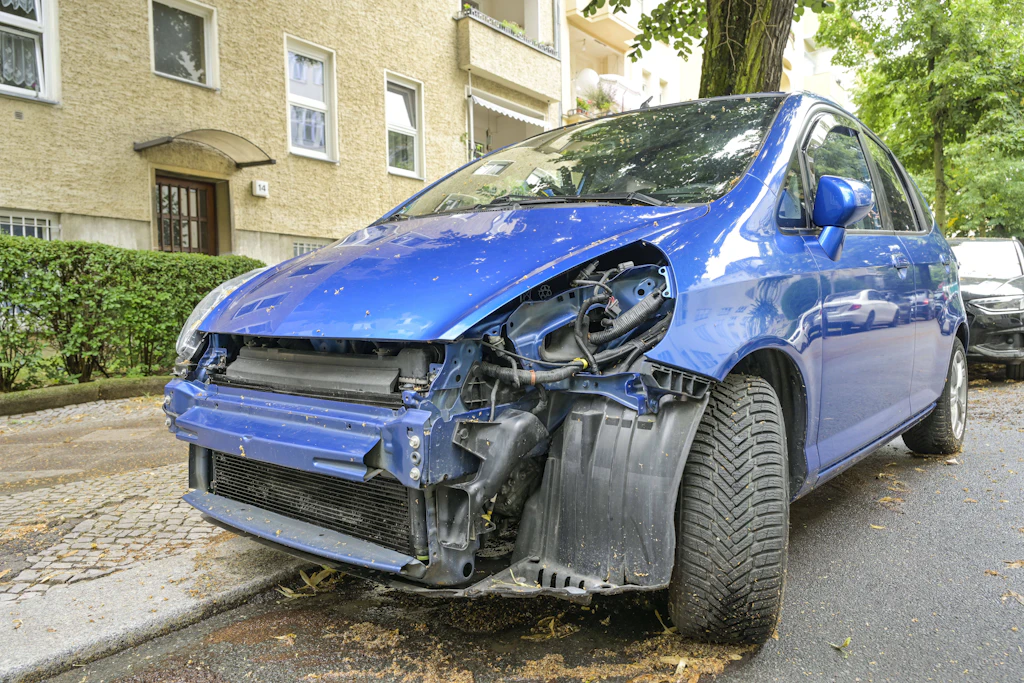
Bei Autounfällen zahlt die Haftpflicht des Verursachers: Für Mitfahrer ist eine Insassen-Unfallversicherung damit überflüssig.
© Joko/Imago
5. Insassen-Unfallversicherung: Dies ist eine Zusatzversicherung zur Kfz-Police, die bei einem Autounfall festgelegte Summen an Fahrer und Mitfahrer zahlt. Was die meisten nicht wissen: „Bei einem selbstverschuldeten Unfall sind Mitfahrer über die Kfz-Haftpflichtversicherung des Fahrers bzw. Halters geschützt. Bei einem fremdverschuldeten Unfall kommt für alle Unfallopfer die Kfz-Haftpflichtversicherung des Unfallverursachers auf. Für den Fahrer selbst bei einem selbstverschuldeten Unfall ist es viel sinnvoller, wenn er eine Berufsunfähigkeitsversicherung oder behelfsweise eine private Unfallversicherung hat“, so Schmidtke.
Das sind die drei unverzichtbarsten VersicherungenDafür gibt es Versicherungen, die unverzichtbar und sogar existenziell sind, wie beispielsweise Fälle, in denen man einen Hausbrand oder einen Personenunfall verursacht. Hier kann es schnell in die Millionen gehen. Denn für verursachte Schäden haftet man in unbegrenzter Höhe. „Die Versicherung hierfür ist die private Haftpflichtversicherung“, sagt der Fachgebietsleiter für Finanzdienstleistungen.
Auch eine Berufsunfähigkeitsversicherung ist ratsam, für den Fall, dass man nicht mehr arbeiten kann. „Sie zahlt eine Rente, wenn man im zuletzt ausgeübten Beruf nur noch zu weniger als 50 Prozent arbeiten kann.“
Eine Auslandsreisekrankenversicherung ist ebenfalls sinnvoll. Die gesetzliche Krankenversicherung bietet im Ausland nur einen eingeschränkten Schutz. Je nach Reiseland können beispielsweise Behandlungskosten, Eigenanteile oder ein medizinisch notwendiger Rücktransport nicht oder nicht vollständig übernommen werden. Eine private Auslandsreisekrankenversicherung kann diese Lücken schließen.